در شرایطی که بازارهای جهانی با تلاطمهای بیسابقهای دستوپنجه نرم میکنند، تازهترین تحلیل اندیشکده تدبیر ملی امیرکبیر از شکاف عمیق میان بازار فیزیکی نفت و بازار مشتقات آن پرده برداشته و نشانههایی از محدودشدن ظرفیت مداخلهگری آمریکا در عرصههای مالی و انرژی را آشکار ساخته است.
به گزارش پایگاه خبری حکمرانی هوشمند، بر اساس این تحلیل، اگرچه قیمت نقدی نفت در هفتههای اخیر حدود ۹ درصد افت داشته، اما پرمیوم قرارداد برنت برای تحویل فوری (Prompt Brent) نزدیک به ۲۰ درصد افزایش یافته است؛ موضوعی که از افزایش ارزش دسترسی آنی به نفت فیزیکی حکایت دارد. ساختار زمانی بازار نیز این موضوع را تأیید میکند؛ بهگونهای که اختلاف قیمت میان قرارداد تحویل فوری و قرارداد ششماهه به حدود ۱۳ دلار به ازای هر بشکه رسیده است؛ سطحی که بیانگر بکواردیشن (Backwardation) عمیق در منحنی آتی نفت محسوب میشود.
نکته حائز اهمیت، واگرایی آشکار میان بازار فیزیکی و مالی نفت است. تحلیلگران اندیشکده تدبیر ملی امیرکبیر با اشاره به این پدیده تأکید دارند که فشار فروش عمدتاً در بازار مشتقات و قراردادهای کاغذی متمرکز بوده، در حالی که بازار فیزیکی همچنان با محدودیت عرضه و کمبود موجودی مواجه است. در چنین شرایطی، پالایشگاهها و مصرفکنندگان برای دسترسی فوری به نفت، حاضر به پرداخت پرمیوم قابلتوجهی هستند؛ نشانهای آشکار از تنگنای عرضه در بازار واقعی.
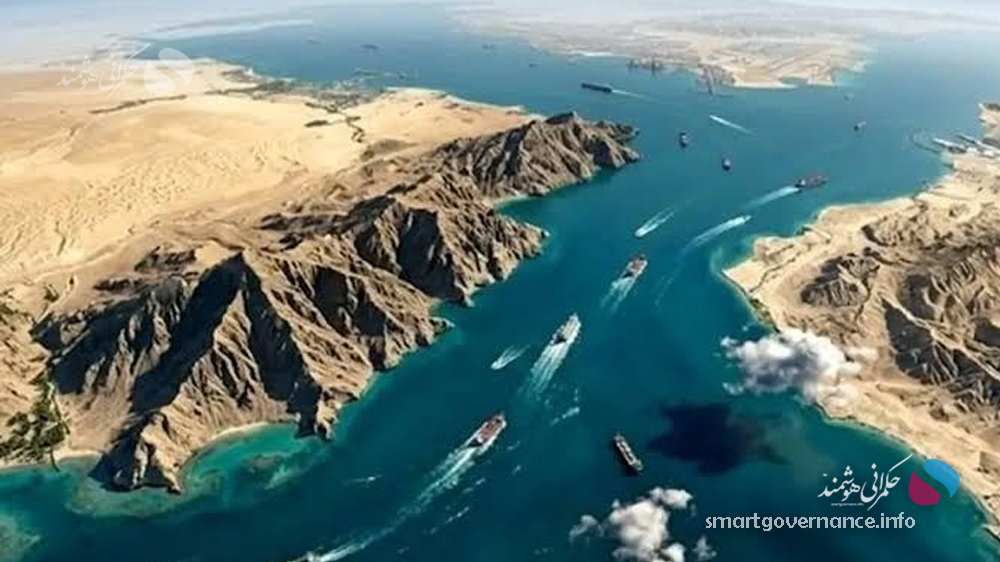
بخش مهمی از این وضعیت را میتوان ناشی از پیامدهای جنگ اخیر و اختلال در مسیرهای عرضه دانست. بسته ماندن تنگه هرمز برای مدتی، در کنار تابآوری ایران در تداوم درگیری، باعث شد بسیاری از کشورهای مصرفکننده برای حفظ امنیت انرژی، برداشت از ذخایر استراتژیک نفت (SPR) را افزایش دهند. کاهش سطح این ذخایر، انعطافپذیری عرضه جهانی را کاهش داده و حساسیت بازار فیزیکی را نسبت به هرگونه اختلال جدید افزایش داده است؛ عاملی که خود را در تشدید بکواردیشن و افزایش پرمیوم تحویل فوری بهخوبی نشان میدهد.
در مجموع، رفتار فعلی بازار نشان میدهد که ضعف قیمت در بازارهای مالی و مشتقه لزوماً به معنای بهبود شرایط عرضه نیست؛ بلکه شاخصهای بازار فیزیکی همچنان از تداوم تنگنای عرضه، کاهش ظرفیت ضربهگیری موجودیهای استراتژیک و شکنندگی تعادل عرضه و تقاضای جهانی حکایت دارند.
بخش قبلی تحلیل نشان میداد که کاهش بیسابقه ذخایر نفت ژاپن، این کشور را در برابر هرگونه اختلال در جریان انرژی آسیبپذیر کرده و عبور نفتکشها به مقصد ژاپن، صرفاً یک مسئله انرژی نیست؛ بلکه بهطور مستقیم بر ثبات بازار اوراق خزانه و بازارهای مالی آمریکا اثرگذار است. اکنون تحولات بازار ارز نیز همین تصویر را تقویت میکند و ابعاد جدیدی از وابستگی متقابل بازارهای جهانی را آشکار میسازد.
بر اساس اخبار منتشرشده، آمریکا در مداخله اخیر برای حمایت از ین، بهجای فروش دلار، اقدام به فروش یورو و خرید ین کرده است؛ اقدامی کمسابقه که نشان میدهد واشنگتن حتیالامکان تلاش دارد از وارد کردن فشار مستقیم به دلار و بازار اوراق خزانه خودداری کند. این رویکرد غیرمتعارف، بیانگر آن است که سیاستگذاران آمریکایی بهخوبی از حساسیت بالای بازار بدهی خود نسبت به هرگونه شوک ارزی آگاه هستند و در چارچوب «حکمرانی هوشمند» مالی، بهدنبال ابزارهای جایگزین برای مدیریت بحران میگردند.
در همین راستا، جیپی مورگان در تازهترین ارزیابی خود تأکید میکند که توان مداخلات هماهنگ آمریکا محدود است و مداخله ارزی، بدون اصلاح عوامل بنیادی اقتصاد ژاپن، تنها میتواند اثری کوتاهمدت بر نرخ برابری ین داشته باشد. این بانک همچنان چشمانداز میانمدت خود را برای تضعیف ین حفظ کرده است؛ موضوعی که نشان از عمق چالشهای ساختاری اقتصاد ژاپن و ناکارآمدی راهکارهای مقطعی دارد.
آنچه امروز در بازار ارز مشاهده میشود، در امتداد همان تحلیلی است که پیشتر درباره بازار نفت ارائه شد. کاهش ذخایر انرژی ژاپن، افزایش نیاز این کشور به واردات نفت و نگرانی از فشار بر بازار اوراق خزانه آمریکا، باعث شده واشنگتن ناچار به استفاده از ابزارهای مداخلهای غیرمتعارف شود. به بیان دیگر، اگر برای حفظ ثبات مالی آمریکا، نیاز به مداخله مشترک در بازار ارز وجود داشته باشد، تداوم جریان نفت به شرق آسیا دیگر صرفاً یک موضوع تجاری نیست، بلکه به بخشی از سازوکار حفظ ثبات مالی ایالات متحده تبدیل شده است.
این تحولات نشان میدهد که ظرفیت آمریکا برای مدیریت همزمان بحران انرژی، بازار ارز و بازار بدهی، نامحدود نیست و هرگونه اختلال مجدد در عرضه نفت میتواند هزینه مداخلات مالی بعدی را بهمراتب افزایش دهد.
انتهای پیام